La Fed a augmenté ses taux. Voici ce que les experts économiques prévoient pour la suite.
Après la décision de la Réserve fédérale d'augmenter ses taux, des experts économiques partagent leurs analyses sur les répercussions potentielles pour l'économie et l'inflation.
À retenir
- La Réserve fédérale a augmenté ses taux d'intérêt.
- Le vote du FOMC a été unanime.
- Les analystes estiment qu'une ou deux hausses supplémentaires pourraient intervenir d'ici la fin de l'année.
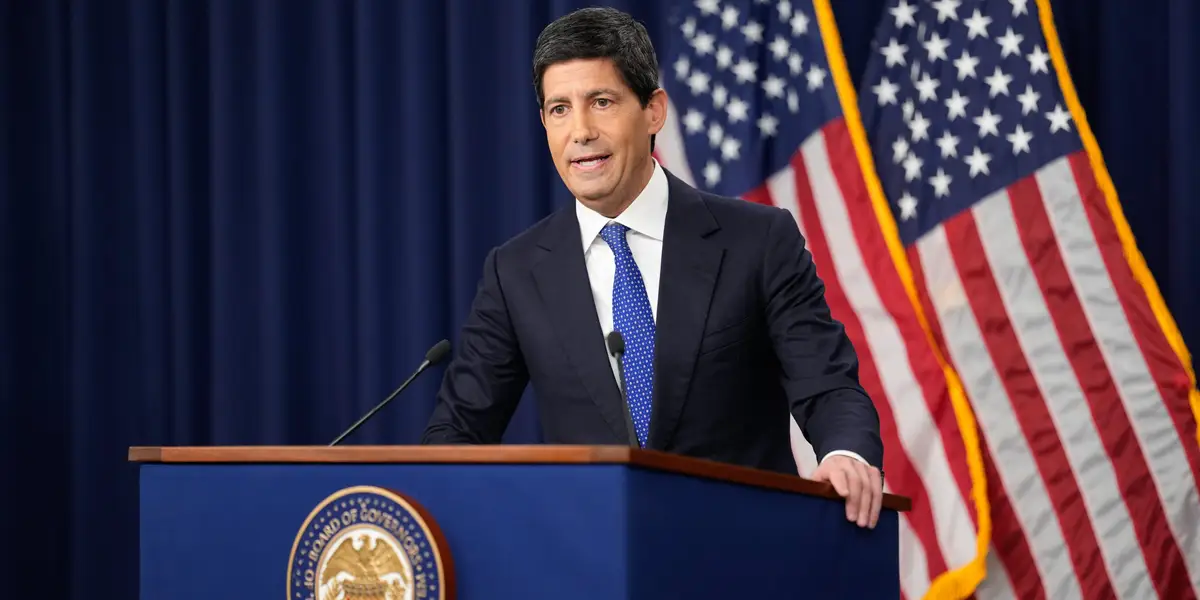
Justin Wolfers, professeur de politique publique et d'économie à l'Université du Michigan, a écrit dans une publication sur X que les marchés se réjouiraient de cette décision de hausse des taux, estimant qu'elle montre que Kevin Warsh est "plus un Kevin sérieux qu'un Kevin pantin".
"Le Kevin silencieux reste largement silencieux. C'est à vous de deviner le quoi, le où, le pourquoi et la suite", a déclaré M. Wolfers mercredi. "N'oubliez pas qu'il est le Kevin silencieux parce qu'il veut que les marchés se concentrent sur l'économie plutôt que sur la Fed."
Bill Banfield, responsable commercial chez Rocket Mortgage, a indiqué dans un commentaire que les bases du marché immobilier restent "solides", bien que des taux élevés pèsent sur l'accessibilité au logement.
"Pour toute personne à la recherche d'un logement en ce moment, c'est un marché d'acheteurs dans de nombreuses métropoles, avec un stock au plus haut depuis six ans et une grande marge de négociation", a affirmé M. Banfield.
"Cela change la dynamique pour les acheteurs, en particulier pour ceux qui se souviennent du marché ultra-compétitif de ces dernières années", a-t-il ajouté.
Heather Long, économiste en chef à la Navy Federal Credit Union, a déclaré mercredi sur X que la "grande nouvelle" est que la Fed signale un "ajustement de milieu de cycle" de "2 ou 3 hausses de taux".
"Il n'aime pas donner d'indications prospectives, mais il télégraphie qu'il faudra probablement plus d'une hausse", a-t-elle déclaré à propos de Warsh. "Ils essaient d'agir tôt et avec décidés pour s'assurer de ne pas avoir à trop augmenter les taux pour maîtriser l'inflation."
Jerry Tempelman, ancien analyste senior à la Fed de New York et vice-président de la recherche économique et obligataire chez Mutual of America Capital Management, a estimé dans un commentaire que la "désinflation observée plus tôt cet été ne s'est pas poursuivie".
"Après le discours du chef de la Fed, Kevin Warsh, à Jackson Hole le mois dernier, qui a généralement été interprété comme plus agressif que prévu", a noté M. Tempelman, "il aurait eu du mal à expliquer la position de politique monétaire de la Fed si elle n'avait pas augmenté les taux d'intérêt à court terme lors de la réunion du FOMC de cette semaine."
Jacob Robbins, professeur assistant d'économie à l'Université de l'Illinois à Chicago et chercheur non résident au Washington Center for Equitable Growth, s'est félicité de la dernière décision de la Fed.
"Par cette action, ils ont affirmé leur engagement envers l'objectif d'inflation de 2 %, démontré leur indépendance face aux appels du président Trump en faveur de taux plus bas et rassuré le public sur le fait que les décisions de politique monétaire restent fondées sur les données économiques", a déclaré M. Robbins.
Olu Sonola, responsable de l'économie américaine chez Fitch Ratings, a indiqué dans un commentaire que les prévisions d'inflation indiquent un "traitement de plus longue durée" et que l'"économie robuste" donne à la Fed la marge nécessaire pour continuer à augmenter les taux.
"Cette décision unanime devrait préserver la crédibilité de la Fed dans sa lutte contre l'inflation dans un contexte politiquement sensible", a déclaré M. Sonola mercredi. "Mais la capacité de l'économie à résister à des taux plus élevés ne doit pas être confondue avec la capacité des consommateurs à les absorber."
"La résilience globale masquera un fossé grandissant entre les consommateurs protégés contre des taux plus élevés et ceux qui sont étranglés par un crédit de plus en plus cher", a ajouté M. Sonola.
Andrew Davis, responsable de la stratégie d'investissement chez Bryn Mawr Trust et ancien analyste au Bureau of Labor Statistics, a estimé que cette nouvelle mesure sur les taux d'intérêt reflète une Fed "moins encline à attendre que l'inflation se résorbe d'elle-même".
"L'inflation persistante et la pression renouvelée des coûts énergétiques croissants ont suffisamment fait basculer la balance pour que les décideurs politiques semblent disposés à resserrer à nouveau la vis", a déclaré M. Davis.
Kay Haigh, responsable mondiale et directrice des investissements pour le revenu fixe et les solutions de liquidité chez Goldman Sachs Asset Management, a déclaré que la Fed a signalé qu'elle ne prévoyait pas une série agressive de hausses de taux.
"La plupart des membres du FOMC prévoient un total de deux hausses cette année selon le SEP, et la réunion d'octobre sera probablement ignorée en raison de sa proximité avec les élections de mi-mandat", a affirmé M. Haigh.
"Une hausse supplémentaire cette année en décembre est notre scénario de base, bien que cela reste subordonné aux prochains rapports sur l'IPC et à l'évolution des prix de l'énergie", a-t-il ajouté.
Oren Klachkin, économiste des marchés financiers pour Nationwide, s'attend à une nouvelle hausse d'un quart de point avant la fin de l'année, car l'inflation ne devrait pas s'atténuer de manière significative de sitôt.
"Nos prévisions de base ne prévoient pas un refroidissement significatif de l'inflation avant 2027, et compte tenu des risques latents, il faudra peut-être un certain temps aux décideurs pour atteindre leur objectif", a déclaré M. Klachkin.
Seema Shah, stratégiste mondiale en chef chez Principal Asset Management, a estimé que le vote unanime de la Fed suggère qu'une autre hausse pourrait s'avérer nécessaire.
"Le vote unanime montre que la hausse des prix de l'énergie et l'inflation têtue ont rallié même les colombes, rendant une action unique hautement improbable", a déclaré Mme Shah.
"Les marchés ayant déjà intégré plusieurs augmentations, les décideurs devront probablement prononcer au moins une hausse supplémentaire pour préserver leur crédibilité", a-t-elle conclu.